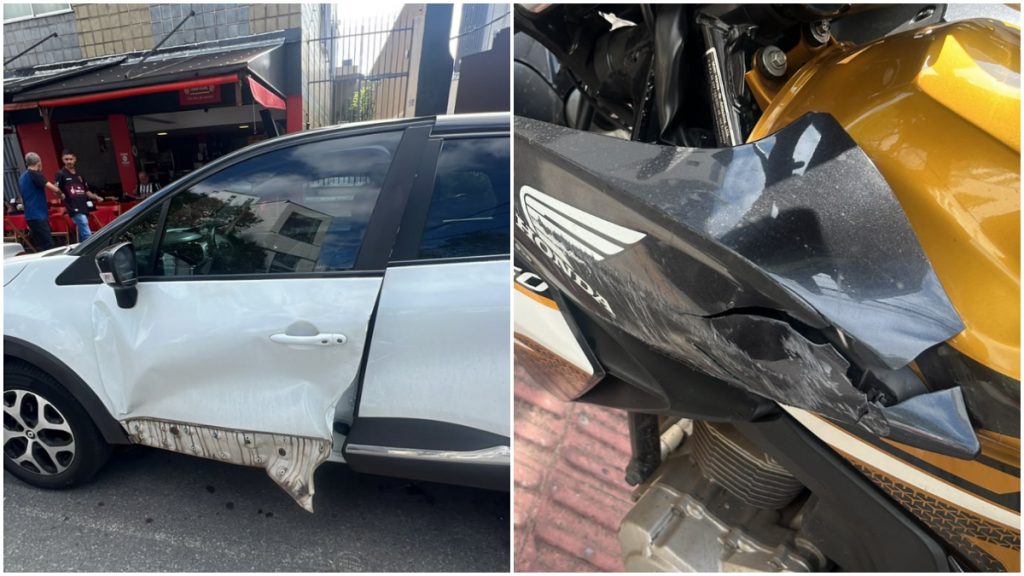
Na maioria dos contratos de seguro de automóvel, o segurado tem que preencher um questionário para definir o seu perfil, que servirá de base para a seguradora avaliar o risco e determinar qual será o valor do prêmio que é pago por ele. Mas, e se no momento do pagamento de uma indenização houver diferença entre as informações prestadas no questionário e a realidade? A seguradora pode negar a indenização? Como fica a questão da boa e da má fé? E quando a pessoa passa a usar o carro no Uber e não informa à seguradora? Para responder à essas questões que têm gerado tantos conflitos, ouvimos seguradoras, corretores, advogados e orgãos de defesa do consumidor.
De acordo com a Federação Nacional de Seguros Gerais (Fenseg), o questionário visa forma o perfil do segurado, com o objetivo de coletar informações que possam contribuir para a adequada avaliação de risco proposto e auxiliar na formação do preço final do seguro. A Fenseg ressalta que, devido à liberdade tarifária, cada seguradora tem total liberdade para elaborar o seu questionário.
E a quantidade de perguntas varia de acordo com cada seguradora. Tivemos acesso a três questionários com enormes diferenças entre elas quanto ao número de informações exigidas. No caso do documento da Allianz, por exemplo, ele pede basicamente ao segurado o nome completo, o CPF e o endereço. O da SulAmérica já traz algumas poucas perguntas, enquanto o da Liberty Seguros apresenta um questionário bem mais detalhado, pedindo ao segurado para informar “a quantidade de veículos que tem em casa”, “se reside motorista com idade entre 18 e 24 anos”, “se tem garagem em casa ou não”, “se usa o carro para ir à faculdade”, entre tantas outras.
Enviamos e-mails para as assessorias de imprensa dessas três seguradoras pedindo informações sobre os critérios que elas adotam para a elaboração dos questionários e quais eram os procedimentos dessas empresas quando ocorre um sinistro e há divergências entre as informações prestadas pelo segurado e a realidade, mas não obtivemos respostas. A Liberty, por exemplo, alegou que as informações pedidas eram “estratégicas para a empresa”; enquanto a SulAmérica informou que “não iria participar da pauta”.
Não são poucos os conflitos
De qualquer forma, o fato é que não são poucos os casos de conflitos entre segurados e seguradoras devido à divergências entre o que foi informado no questionário e a realidade no momento do pagamento de uma indenização. Segundo o Procon da Assembleia Legislativa de Minas, no ano passado foram 49 reclamações e, este ano (até 29/10) já foram 35 reclamações.
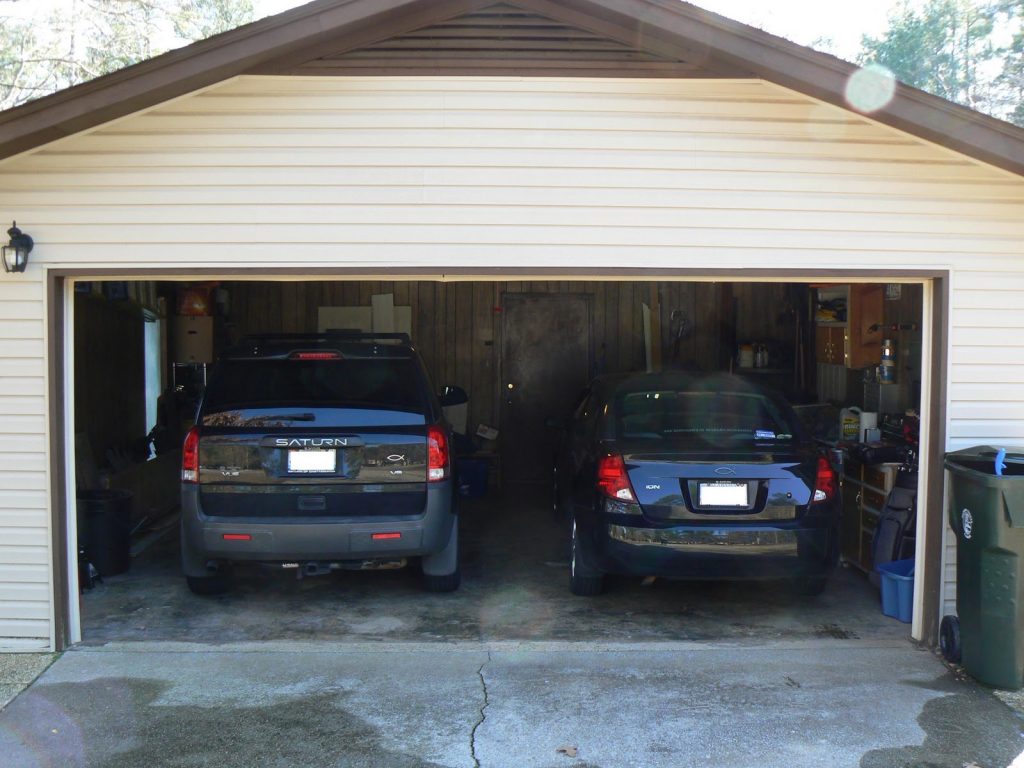
Para o coordenador do Procon Assembleia, Marcelo Barbosa, é importante que as informações prestadas no questionário sejam verdadeiras, atualizadas, pois podem ocorrer situações em que a seguradora não vai cobrir o seguro exatamente porque há uma divergência importante daquela informação que foi dada inicialmente daquela que de fato ocorreu no momento do sinistro. “Como exemplo, podemos citar o fato de informar que o carro fica frequentemente numa garagem coberta e segura, quando na realidade não fica”.

Muitas vezes a questão da divergência se deve ao fato de o segurado se esquecer de atualizar o seu perfil junto à seguradora. Na opinião do diretor da Santa Branca Seguros, Washington Teixeira, é comum a pessoa, por exemplo, mudar de endereço e não avisar a seguradora. “A mudança do CEP no questionário pode alterar o valor do prêmio, ou para mais ou para menos, pois vai depender, por exemplo, do índice de furto da região”. Em outros casos, o segurado informou no questionário que não tinha ninguém na casa habilitado com idade entre 18 e 25 anos, por exemplo. Mas, após alguns meses, o filho completou 18 anos, tirou a sua CNH e passou a conduzir o veículo. “Acho que uma das obrigações do corretor de seguros é alertar o seu cliente para essas atualizações junto à seguradora, pois é de responsabilidade do segurado manter as informações atualizadas e fiéis com relação ao cálculo do seu seguro, o cálculo do valor que ele vai pagar a título de seguro”.
Quando ocorre um sinistro e a seguradora nega a indenização, o caminho acaba sendo o Poder Judiciário. “A questão tem que ser judicializada porque, na verdade, você está protegendo aquele veículo e não a pessoa. Mas, se os dados relativos ao veículo forem dados divergentes, pode ocorrer a negativa. Nesse caso, resta ao Poder Judiciário decidir se o pagamento será feito ou não”, lembra o coordenador do Procon Assembleia, Marcelo Barbosa.
O advogado Geraldo Magela Silva Freire, especialista em direito do consumidor, ressalta que “a seguradora não pode, com base no perfil que ela fez do segurado, recusar o pagamento da indenização contratada na Apólice, salvo se provado a culpa exclusiva do Segurado ou de Terceiro, por força do art. 14, §3º, inc. II do Código de Defesa do Consumidor. E o ônus da prova é sempre da seguradora”. Ele alega que a inexatidão ou omissão não desobriga a Seguradora da obrigação de indenizar, salvo se resultar de má-fé do Segurado; e que cláusulas de perfil não são cláusulas de não indenizar, mas instrumentos de análises para comercialização do seguro que não podem retirar os riscos próprios do Contrato de Seguro.
A questão da boa-fé
E a questão da má ou boa-fé é fundamental nesses litígios. O coordenador do Procon Assembleia lembra que “há uma presunção de boa-fé nas informações prestadas pelo segurado quando ele preenche o questionário e assina, informando que está prestando informações verdadeiras. Mas, se existir má-fé, quem tem que provar isso é a seguradora. É ela que tem que investigar, verificar e fazer prova dessa má-fé. Nós sabemos de casos de omissão e de informações falsas, mas isso são exceções”.
Atualmente, uma questão que tem causado muitos litígios é a do uso do veículo em Uber ou outro aplicativo de transporte de passageiros, já que é grande o número de pessoas que perde o emprego e coloca o seu veículo nesse tipo de serviço e, muitas vezes, esquece ou simplesmente não se dá conta de que tem que avisar a seguradora sobre a mudança no uso do carro.
Para o advogado especialista em direito do consumidor, Geraldo Magela S. Freire, “o segurado que transforma a utilização do veículo em comercial, como o Uber, tem a obrigação de promover o endosso da Apólice, comunicando à seguradora a nova forma de utilização do veículo, arcando com seu custo, já que o valor do prêmio será maior”. O coordenador do Procon Assembleia alerta que trata-se de uma informação muito importante para a seguradora, pois muda completamente o uso do veículo, e a omissão dessa informação geralmente gera a negativa de cobertura por parte da seguradora “e o consumidor segurado vai ter que procurar ajuda junto ao Poder Judiciário”.
Complemento de prêmio
Marcelo Barbosa afirma que a seguradora não pode se eximir de pagar a indenização prevista no contrato se o segurado omitiu ou errou as informações do perfil, mas lembra que, neste caso, deixou-se comprovadamente de informar determinada situação que alterou o valor do prêmio. “Então quanto deveria ser o valor desse prêmio?” Para responder a essa questão, o coordenador do Procon Assembleia sugere que o segurado deveria pagar a diferença do prêmio que ele pagou para o prêmio que ele pagaria se tivesse informado tudo certinho no perfil. “Por exemplo, ele pagou R$ 2 mil de prêmio e, se tivesse informado corretamente, o prêmio seria R$ 6 mil. Nesse caso, o segurado pagaria R$ 4 mil como complemento de prêmio para que tenha acesso àquilo que de fato foi o valor segurado a título de indenização”.
Texto e fotos: Eduardo Aquino
Arte: Derivan Silva